Om de paar maanden duikt dezelfde discussie weer op in kringen van investeerders en ondernemers. Het ene kamp zegt dat publiek kapitaal onmisbaar is: zonder Invest-NL, de ROM’s en de EIC zou de helft van de Nederlandse deeptech nooit een eerste cheque krijgen. Volgens het andere kamp is publiek geld goedkoop en overal aanwezig, waardoor private venture capitalbedrijven niet kunnen concurreren en het ecosysteem nooit leert om op eigen benen te staan.
Beide kampen hebben een punt. En allebei redeneren ze meestal vanuit anekdotisch bewijs. Een oprichter die gered werd door een regionaal fonds. Een vc die een deal verloor aan een publieke investeerder met soepelere voorwaarden. Wie heeft gelijk? Als datawetenschapper dook ik in de cijfers om dat uit te vinden.
Ik gebruikte daarvoor een dataset met 7.364 financieringsrondes van Nederlandse startups en scaleups tussen 2000 en oktober 2026, afkomstig uit Dealroom. Subsidies en ondersteuningsprogramma’s heb ik buiten beschouwing gelaten, net als rondes van universitaire spin-offs, waarbij een universiteit een belang neemt bij de oprichting; dat zijn geen investeringsrondes in de gebruikelijke zin. Bij ongeveer driekwart van de rondes weten we wie er geïnvesteerd heeft.
Vervolgens heb ik elke ronde in een van drie categorieën ingedeeld:
- Alleen privaat: vc’s, angels, corporates, family offices. Geen publiek geld aan tafel;
- Gemengd: minstens één publieke en minstens één private investeerder in dezelfde ronde;
- Alleen publiek: uitsluitend publieke investeerders, soms samen met een universiteit of TNO.
‘Publiek’ betekent hier: Invest-NL, de negen regionale investeringsmaatschappijen (ROM’s) en de fondsen die zij beheren, ander Nederlands overheidsgeld (RVO, provincies, gemeenten, het Nationaal Groeifonds), Europese instellingen zoals het EIC Fund en de EIB, en buitenlandse publieke fondsen en staatsfondsen.
De data tonen wel wie meedeed aan de ronde, maar niet hoeveel elke investeerder erin stak.
Publiek geld zit vooral naast privaat geld, niet in plaats ervan
Het eerste wat opvalt: de betrokkenheid van de overheid groeit, maar vooral als co-investering. In 2015 zaten er in slechts 5% van de rondes zowel publieke als private investeerders aan tafel. In 2025 was dat 22%, meer dan een op de vijf rondes.
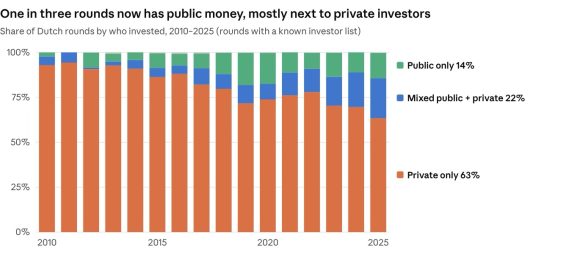
Ook het aandeel uitsluitend publieke rondes groeide, van 8% naar 14%, maar dat schommelt flink en werd nooit de belangrijkste manier waarop publiek geld een ronde binnenkomt. De volledig private rondes vormen nog steeds de duidelijke meerderheid, al daalde hun aandeel van 86% in 2015 naar 63% in 2025.
In euro’s is de dominantie van de markt nog duidelijker. De strikt private rondes namen in 2025 71% van al het bekende kapitaal voor hun rekening. Gemengde rondes waren goed voor 26% en puur publieke rondes minder dan 4%: dat waren vooral kleine eerste cheques. In 2023 en 2024, toen privaat geld schaars was, droegen gemengde rondes tijdelijk meer dan een derde bij van al het kapitaal.
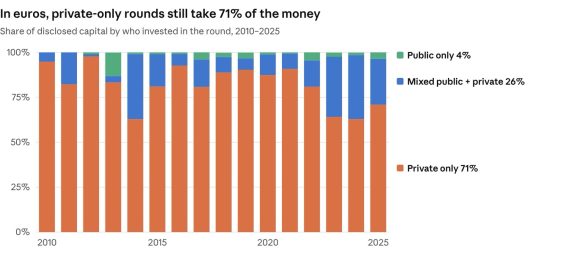
Het ‘verdringengskamp’ zal naar het krimpende aandeel van puur private rondes wijzen, en terecht. Maar daaruit kun je niet concluderen dat de marktpartijen vertrekken.
Publiek geld gaat waar privaat geld schaars is
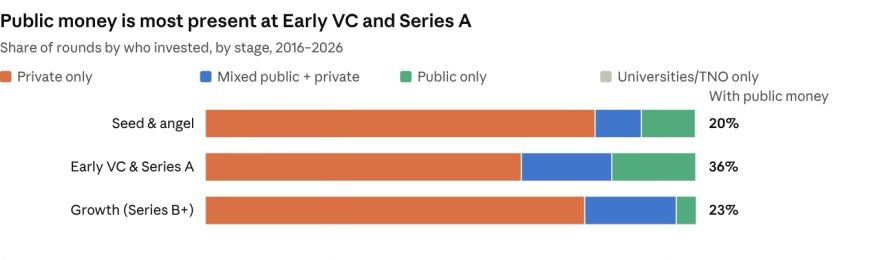
Als publieke investeerders rechtstreeks met vc’s zouden concurreren, zou je ze overal tegenkomen. Maar sinds 2016 was bij 36% van de vroege vc- en Series A-rondes een publieke investeerder betrokken. Slechts bij 20% van de seedrondes en 23% van de groei-rondes, de fase waarin Nederlandse oprichters het vaakst tegen het gat aanlopen tussen een eerste angelcheque en een serieuze VC-ronde.
Als je inzoomt op sectoren, is het beeld nog duidelijker. In deeptech was bij 53% van de rondes een publieke investeerder in het spel. In life sciences, energie, bio en circulair en agrifood lag dat tussen 32% en 38%. In software en diensten, waar private vc’s actief en goed thuis zijn, was het slechts 12%.
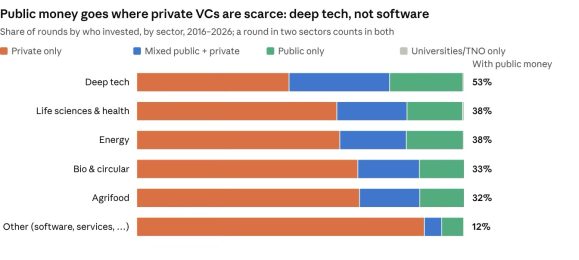
Dit speelt het kamp van ‘publiek geld is noodzaak’ in de kaart: publiek kapitaal stroomt richting waar het risico hoog is, de technologie complex en de terugverdientijd lang. Het jaagt niet op de SaaS-deals waar vc’s om vechten.
Private investeerders zijn niet vertrokken
Als publiek geld private vc’s werkelijk zou verdringen, zou je verwachten dat er minder private investeerders meedoen. Dat is niet het geval. In 2015 deden 202 private investeerders mee aan minstens één Nederlandse ronde. In 2025 waren dat er 616. In dezelfde jaren steeg het aandeel rondes met een publieke investeerder van 13% naar 36%.
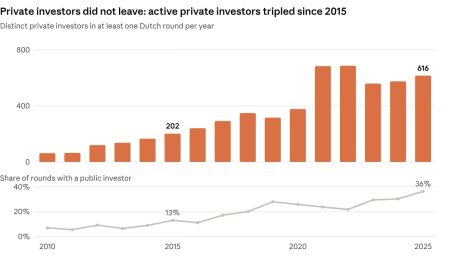
Twee kanttekeningen: de boom van 2021 stuwde het aantal private investeerders op tot een piek van bijna 700, daarna nam hun aantal weer af. Overal in Europa, met of zonder publiek geld. Ten tweede daalde het aantal puur private rondes van 412 in 2022 naar 265 in 2025. De marktpartijen zijn dus niet verdwenen, ze investeren nu vaker tegelijk met een overheidsinvesteerder.
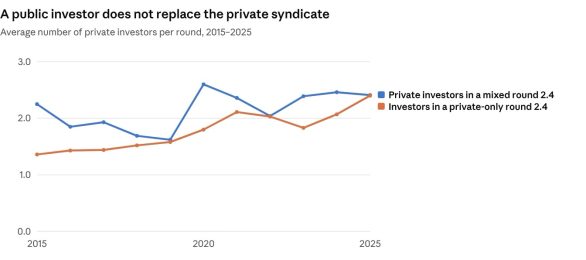
Zo’n gemengde ronde telde in 2025 gemiddeld 2,4 private investeerders naast de publieke, ongeveer evenveel als in de volledig private rondes. Publiek geld verving het private syndicaat dus niet, het sloot zich erbij aan.
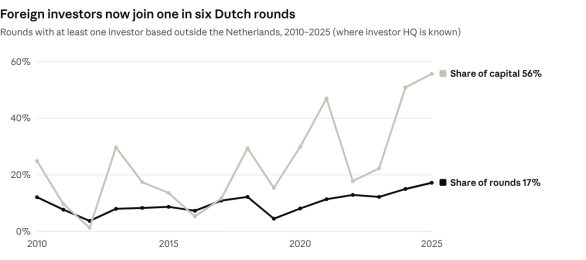
De private investeerders worden bovendien steeds internationaler. In 2025 had een op de zes Nederlandse rondes een investeerder van buiten Nederland, tegen een op de elf in 2015. Die internationale rondes waren goed voor meer dan de helft van het kapitaal. Buitenlandse vc’s stappen doorgaans in nadat lokale investeerders het eerste risico al hebben genomen. Dat is een teken van een volwassen wordend ecosysteem, niet van een markt die door de staat is overgenomen.
Gemengde rondes doen het daarna het best
Belangrijk is wat er gebeurt nádat een overheidsfonds instapt. Haalt een bedrijf daarna nog geld op bij private investeerders? Ik heb elke ronde van 2010 tot 2022 gevolgd, zodat elk bedrijf minstens een paar jaar de tijd had voor een vervolgronde.
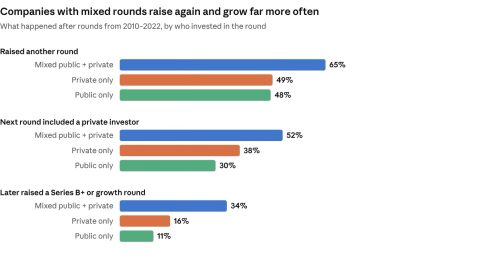
Bedrijven met een gemengde ronde haalden veel vaker opnieuw geld op, trokken daarbij vaker private investeerders aan en bereikten twee keer zo vaak een groeironde als bedrijven die alleen door private investeerders werden gesteund. Het patroon blijft hetzelfde als ik me tot seedrondes beperk: 68% van de gemengde seedrondes werd gevolgd door een nieuwe ronde, tegen 51% van de puur private seedrondes.
Dit strookt met wat onderzoekers elders vaststelden. Uit een onderzoek onder bijna 22.000 bedrijven in 25 landen bleek eerder dat een bescheiden hoeveelheid durfkapitaal van de overheid naast privaat geld samengaat met betere exits dan privaat geld alleen, terwijl forse overheidsbetrokkenheid samengaat met zwakkere resultaten (Brander, Du en Hellmann).
In de Europese biotech vonden Bertoni en Tykvová dat overheids-vc’s zelf geen meetbare invloed hadden op innovatie, maar private vc’s wel effectiever maakten door samen te werken. Met andere woorden: ze zijn ineffectief als substituut, maar effectief als aanvulling.
Pas wel op: dit is geen bewijs dat publiek geld betere uitkomsten meebrengt. Misschien gaan publieke investeerders gewoon voor bedrijven die private vc’s al aantrekkelijk vonden. Maar het toont wel dat het verdringingsverhaal niet klopt: waar publiek en privaat geld elkaar ontmoeten, volgt privaat geld.
Wie het publieke geld inbrengt
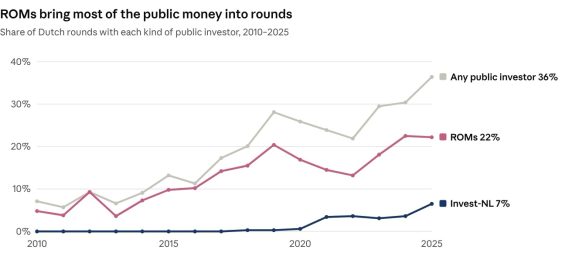
‘Publieke investeerders’ is een ruim begrip. Het grootste deel van de groei kwam in Nederland van de ROM’s en de fondsen die ze beheren. Ze deden in 2025 mee aan 22% van de rondes, tegen 10% in 2015. Invest-NL is een veel jongere speler: zij was van 2021–2024 betrokken bij 3–4% van de rondes en in 2025 bij 6,5% ervan.
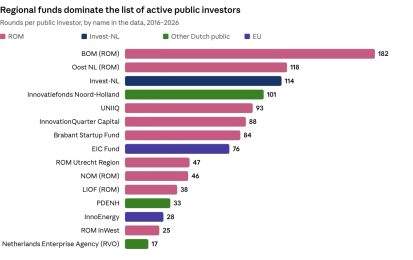
De lijst met meest actieve overheidsfondsen sinds 2016 bevestigt dit. BOM en Oost NL staan bovenaan, gevolgd door Invest-NL, het provinciale Innovatiefonds Noord-Holland en een reeks door ROM’s beheerde fondsen. Het EIC Fund is de actiefste Europese investeerder. Dat is van belang voor het debat: als mensen zeggen dat ‘de overheid overal zit’, bedoelen ze meestal regionale fondsen.
Het doel is om overbodig te worden
Einde discussie? Publieke investeerders zijn succesvol als ze niet meer nodig zijn, dat is hun missie. In een gezond ecosysteem kiest de markt de winnaars en vult publiek geld alleen de gaten. Op welk moment fungeert publiek kapitaal niet langer als katalysator en begint het marktpartijen te vervangen?
De data laten een paar plekken zien waar dat onderscheidt troebel wordt.
De puur publieke rondes nemen niet af. Een op de zeven rondes in 2025 had helemaal geen private investeerder. Dat waren ook de rondes met het geringste vervolgsucces: slechts 30% leidde tot een volgende ronde met privaat geld. Vaak is dat bewust zo, zoals bij vroege deeptech waar nog geen enkele vc aan wil beginnen. Maar het is de groep om in de gaten te houden.
Publiek geld schuift op naar latere fases. Sinds 2022 was bij 40% van de early VC- en Series A-rondes een publieke investeerder betrokken, en was een op de vijf groeirondes gemengd. Dat is precies het moment waarop privaat kapitaal het zou moeten kunnen overnemen.
Private fondsen vinden het moeilijker om zelf geld op te halen. Volgens PitchBook daalde het door Nederlandse vc-fondsen opgehaalde kapitaal in 2025 met 70%, van 2,1 miljard euro naar 600 miljoen euro, terwijl Invest-NL tot de actiefste investeerders van het land behoort. Privaat kapitaal verdwijnt niet, maar schuift op naar de bovenkant van de markt en laat het vroege selecteren over aan publieke fondsen.
Waar ik vanaf nu op zou letten
Mijn conclusie: er is in de data geen aanwijzing ervoor te vinden dat publieke investeerders marktpartijen verdringen. Publiek geld sluit zich vooral aan bij private consortia, er zijn meer private investeerders actief dan ooit, en bedrijven met gemengde rondes halen vaker opnieuw geld op en groeien vaker door.
Maar met ‘niet verdringen’ leg je de lat wel laag. De echte vraag is of publiek geld zichzelf overbodig weet te maken. Een paar eenvoudige cijfers zouden dat vertellen, als we die zouden kunnen bijhouden. Dit is ook een oproep aan Dealroom.co om dit te monitoren:
-
- Het aandeel louter publieke rondes. Dat zou na verloop van tijd moeten dalen, niet stijgen.
- Hoe vaak privaat geld volgt. Welk deel van de bedrijven haalt na een publieke cheque een volgende ronde op met private investeerders?
- Wie de leiding neemt bij fiundingrondes. Volgt publiek geld een private lead-investeerder, of bepaalt het zelf de voorwaarden?
- Exits door publieke investeerders. Als ze een belang verkopen aan een private investeerder is daarmee hun missie volbracht.
- Fondsenwerving door private Nederlandse fondsen. Als die laag blijft terwijl het aantal publieke deals hoog blijft, leunt het ecosysteem op de staat in plaats van te leren lopen.
Deze analyse kent wel een paar beperkingen. De data tonen wie aan een ronde deelnam, niet hoeveel elke investeerder inbracht. Bij ongeveer een kwart van de rondes ontbreekt een investeerderslijst. Publiek geld dat startups indirect bereikt, via private fondsen waarin Invest-NL- of EIF belangen hebben,. blijft hier onzichtbaar. Sommige ‘private’ rondes bevatten dus indirect ook publiek geld. En geen van de vergelijkingen bewijst oorzaak en gevolg.
Toch is het beeld wat mij betreft duidelijk genoeg om het debat verder te helpen. De vraag is niet langer of publieke investeerders private vc’s wegduwen. Dat doen ze niet. De vraag is hoe snel ze een stap terug kunnen doen. Het mooiste compliment voor een publieke investeerder is dat de markt hem niet meer nodig heeft.
Lees ook deze artikelen van Mustafa Torun:
- Publieke investeerders krijgen steeds meer invloed en connecties in de Nederlandse vc-wereld
- Het AI Deltaplan is vooral een plan om ooit een plan te maken
- De paradox van regionale financiering: hoe hulp voor startups juist beperkend kan werken
- Datagedreven werken vanaf dag één: een beknopte gids voor startup-founders