Winkelmand

Geen producten in de winkelwagen.

Advertorial: SNS REAAL

SNS REAAL richt zich nu vooral op integratie en voortgang

Terwijl de financiële wereld sterk in beweging is, legt SNS REAAL momenteel de nadruk op consolidatie en integratie. De tijd is rijp om verder te werken aan het doel om de favoriete financiële dienstverlener te worden van particulieren én het midden- en kleinbedrijf.

Ronald Latenstein van Voorst, nu nog CFO, maar volgend jaar de nieuwe CEO van de onderneming, licht toe: "We zijn de afgelopen jaren sterk gegroeid. Zowel autonoom als door overnames. Nu is het zaak om er één geheel van te maken en meer te halen uit wat we hebben."

Versterkt en uitgebreid

SNS REAAL richt zich op particuliere klanten en mkb-klanten, primair in Nederland, met drie productgroepen: hypotheken en vastgoedfinanciering, verzekeringen en als derde sparen en beleggen. Hoewel de organisatie ook autonoom is gegroeid, werd een belangrijk deel gerealiseerd door overnames. De belangrijkste overnames van de afgelopen jaren zijn SNS Property Finance, SNS Regio Bank, AXA Nederland en Zwitserleven. Latenstein van Voorst vertelt dat het concern zich dankzij de acquisities op alle terreinen waar het actief was heeft kunnen versterken. "Maar we konden ons daardoor ook diversifiëren. Op gebieden waar we wat kleiner waren zijn we groter geworden, bijvoorbeeld in arbeidsongeschiktheidsverzekeringen. Daar hebben we in omvang, marktpositie en herkenbaarheid een grote sprong voorwaarts gemaakt. Inmiddels zijn we de tweede levensverzekeraar van Nederland, op het gebied van de vastgoedfinanciering zitten we in de top drie en op de hypothekenmarkt zijn we tot de vierde positie opgeklommen."

Kansen

Hij vervolgt: "De overnames bieden veel kansen, die we nu verder gaan uitwerken en benutten. Zo kunnen we de efficiency verder verhogen door de acquisities die we hebben gedaan verder te integreren en de schaalvoordelen te benutten. Een goed voorbeeld daarvan is AXA Nederland."

"We hebben een aantal groeikernen gedefinieerd. Ik noem pensioenen, sparen en beleggen en het midden- en kleinbedrijf. Tachtig procent van ons klantenbestand bestaat uit particulieren, dus willen we vooral ook aan de kant van het mkb uitbreiding realiseren. Zeker met de acquisitie van Zwitserleven, dat heel sterk in die markt aanwezig is, hebben we de producten en de distributie in huis om hier het een en ander te realiseren."

"De aankoop van AXA heeft ons twee keer zo groot gemaakt in segmenten waar we al zaten. Dan heb je het over particuliere levenproducten en particuliere schadeproducten. We realiseren hier vooral kostensynergie, omdat we aansturen op een efficiëntere organisatie. De kosten per polis moeten en kunnen omlaag. Dat is overigens een opdracht voor alle verzekeraars. Dit is niet de meest efficiënte tak van sport en ik denk dat de opgave voor de grotere spelers toch wel is om de vertaalslag naar de ‘economies of scale' nu echt in te gaan zetten."

Drie pistes

Latenstein van Voorst heeft het over ‘de drie pistes' die zijn concern moet nemen. "We moeten de meer verzadigde activiteiten, zoals particuliere hypotheken en particulier leven, heel efficiënt maken met lage risico's en lage kosten, we moeten de groeikernen verder uitbouwen en ten derde moeten we de komende jaren de synergievoordelen van de acquisities realiseren."

De integratie van AXA en Zwitserleven staat momenteel voorop. Latenstein van Voorst hierover: "We hebben 85 miljoen euro voor belastingen aan synergie toegezegd en dat moeten we nu gaan realiseren. Het verschil tussen AXA en Zwitserleven is dat we bij AXA meer van hetzelfde kochten en dat gaan we volledig integreren in REAAL Verzekeringen. Zwitserleven is daarentegen een sterk merk dat wij intact willen laten. En we gaan de pensioenactiviteiten van REAAL Verzekeringen en AXA inbrengen bij Zwitserleven, omdat hun systeem daarvoor prima is uitgerust. Dan heb je het in feite over een omgekeerde integratie die net is gestart. Daar hebben we ongeveer drie jaar voor uitgetrokken, waarvan bij AXA het eerste jaar alweer voorbij is. De resultaten tot nu toe geven ons het vertrouwen dat we op de goede weg zijn."

Gematigd risicoprofiel

SNS REAAL is een van de weinige banken die niet rechtstreeks zijn geraakt door de crisis die is ontstaan door de massale afwaardering van de riskante hypotheken in de VS. "We waren niet betrokken bij de crisis rond sub-prime hypotheken en merken daar gelukkig dus ook niets van. Maar de gevolgen hiervan met kelderende aandelenmarkten, stijgende rentes en toenemende opslagen op obligaties, daar heeft iedere financiële instelling, en dus ook wij, last van. Wij zijn daar uiteraard niet immuun voor. Aan de andere kant is het een extra uitdaging om het in een minder goede markt toch goed te doen. Met mooi weer kan iedereen een bootje zeilen, het gaat er nu juist om dat wij onze stuurmanskunsten met minder mooi weer tonen."

Hij besluit: "We zijn tevreden met onze keuze voor een gematigd risicoprofiel. Daar plukken we op dit moment de vruchten van. Dat vertaalt zich in geen serieuze afboekingen, voldoende solvabiliteit en voldoende liquiditeit. Dat is een belangrijke basis, zeker als de crisis langer gaat duren. Je ziet dat daar waar drie, vier jaar geleden de focus echt uitsluitend op winstgroei zat, men nu primair kijkt naar zaken als liquiditeit en solvabiliteit. De eerste prioriteit is overleven geworden. Wij hebben daarin een goede uitgangspositie."

SNS REAAL N.V.

Croeselaan 1, 3503 RK Utrecht

Postbus 8444, 3503 RK Utrecht

Telefoon: (030) 291 52 00

Fax: (030) 291 48 49

E-mail: [email protected]

Dagelijks de nieuwsbrief van Management & Leiderschap ontvangen?


Door je in te schrijven ga je akkoord met de algemene en privacyvoorwaarden.

www.snsreaal.nl

Het familiebedrijf naar de volgende generatie, daar komt financieel veel bij kijken

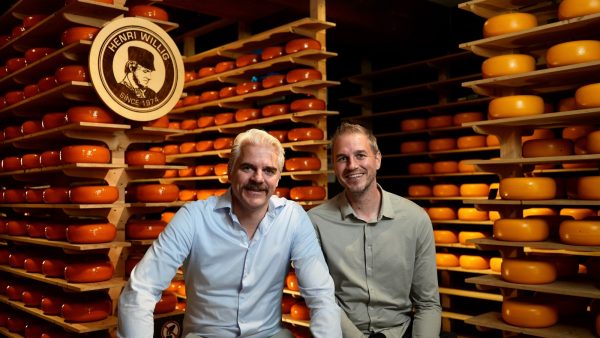
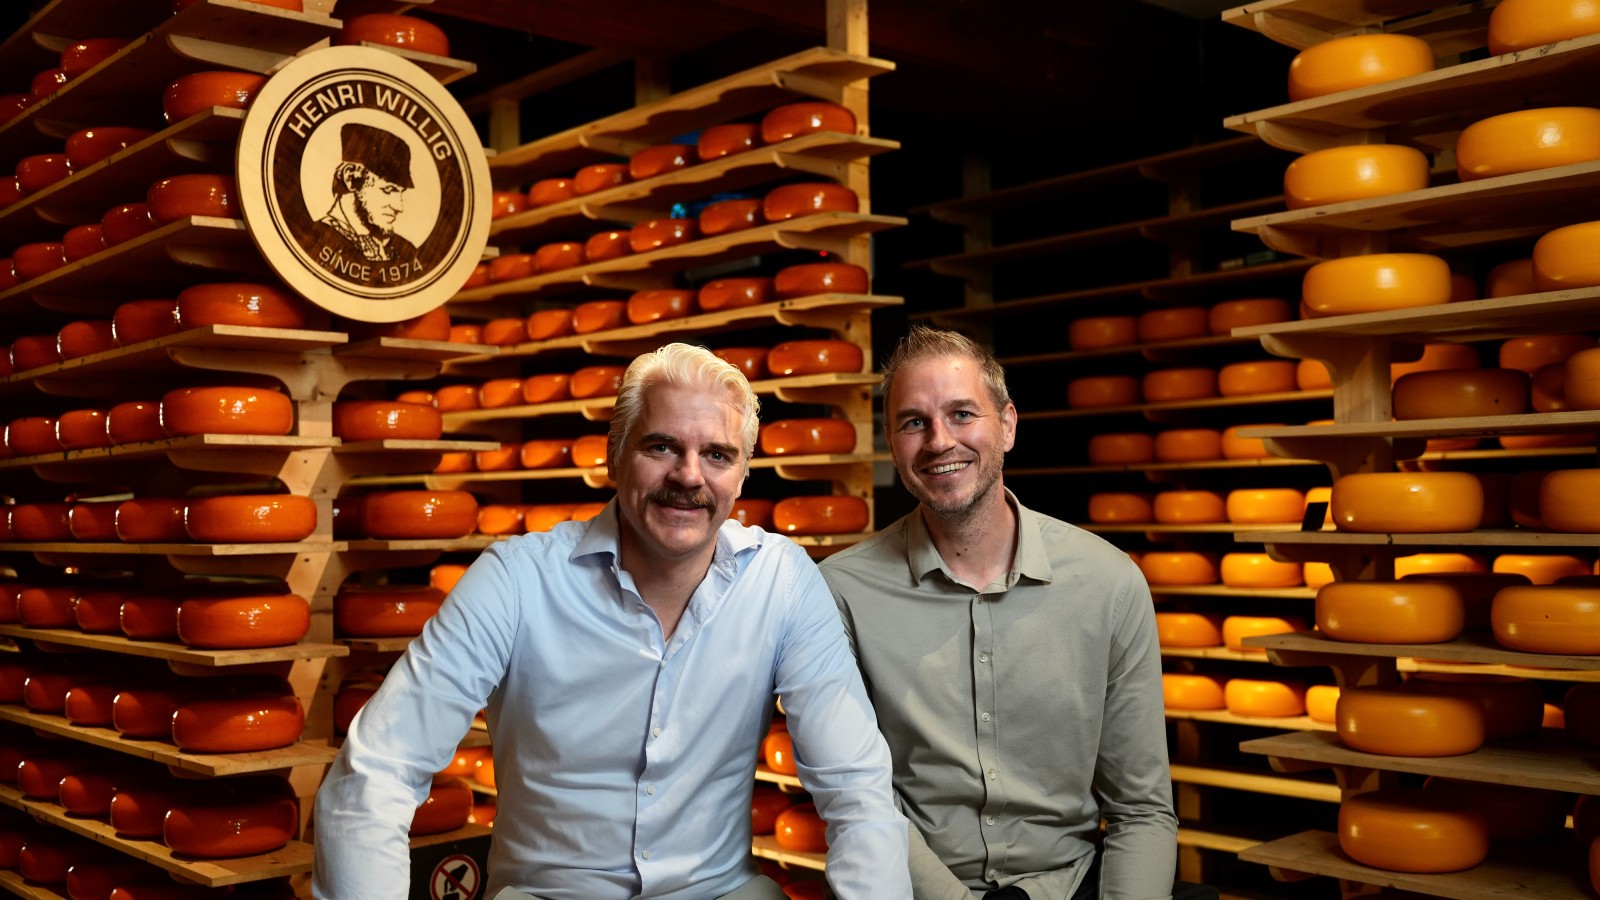
In samenwerking met ABN AMRO - Het familiebedrijf overdragen is complex. Wie krijgt welke rol, hoe verdeel je de aandelen en hoeveel zeggenschap houden ouders? Ook bedrijfswaardering en financiering spelen mee, en zakelijk en privé lopen voortdurend door elkaar. Martin en Wiebe Willig van kaasmaker Henri Willig kunnen erover meepraten.

Wiebe en Martin Willig, kaasboerderij Henri Willig

Dit verhaal begint midden jaren 70. Henri Willig en zijn vrouw Riet bouwen hun melkveehouderij om tot kaasmaker. Wat begint als een boerenbedrijf met een bijverdienste, groeit in de decennia die volgen uit tot één van de bekendste kaasconcerns van ons land. Met eigen merken als Henri Willig (bekend van de kleine wielen Goudse kaas in kleurige verpakking, met smaken als komijn, knoflook of truffel), Molenkaas, Polderkaas en de biologische kaaslijn Hooidammer. Omzet? Rond de 95 miljoen euro. De kaasboerderij in Katwoude en de ruim 40 winkels in Nederland, Duitsland en Oostenrijk trekken samen zo’n 6 miljoen bezoekers per jaar. Het zijn behoorlijk indrukwekkende cijfers.

Vader komt vier maanden niet op kantoor

In 2010 draait het bedrijf zijn beste jaar ooit. Vader Henri Willig stelt voor om de dagelijkse leiding over te dragen aan zijn middelste zoon Wiebe, die dan al diverse rollen heeft bekleed in het familiebedrijf. ‘Mijn vader is toen vier maanden niet op kantoor geweest. ‘Dat kun je gerust een motie van vertrouwen noemen’, aldus Wiebe. Het is het begin van een overnametraject dat tot 2024 zal duren, het jaar waarin de drie zonen de aandelen in handen krijgen. De oudste van het stel is Jacob, hij werkt als programmeur bij Henri Willig. Wiebe is zoals gezegd CEO en Martin regelt als financieel directeur alle geldzaken. Daarnaast is hij verantwoordelijk voor de boerderij in Katwoude. Voor hen voelt werken in het bedrijf van kinds af aan al als een soort vanzelfsprekendheid. ‘Ik heb meegeholpen bij de koeien en met het landwerk en vanaf mijn 16e stond ik regelmatig in de winkel. Niet veel later hielp ik in de weekenden mee in de kaasmakerij.’

Het moment

Het moment waarop de bedrijfsopvolging voor Martin echt gaat leven, is zijn keuze voor een studie. Het wordt Voedingsmiddelentechnologie en dat duwt hem al een beetje richting het familiebedrijf. Toch gaat hij na de collegebanken eerst aan de slag bij een groenteversnijder in Noord-Holland. ‘Onze vader vond het een goed idee als we eerst buiten het familiebedrijf aan de slag zouden gaan. Om ervaring op te doen, maar vooral om te zien hoe het in een ander bedrijf aan toe gaat’, vertelt hij. Na anderhalf jaar volgt de definitieve overstap. De kaasmakerij van Willig in Heerenveen draait niet optimaal en Martin wordt gevraagd om de boel daar weer op de rit te krijgen. De ervaring die hij hier opdoet met het stroomlijnen van de bedrijfsprocessen blijkt de juiste bagage voor zijn huidige rol van financieel directeur.


Hulp van specialisten

Stap voor stap krijgen de broers in de jaren die volgen steeds meer zeggenschap. Ze worden tijdens dat overnameproces bijgestaan door specialisten, van ABN AMRO onder meer. Dit gaat om kwesties als de waardebepaling en het juridisch structureren van de overdracht.  ‘Zo’n traject is best complex, daar heb je ook echt een fiscalist bij nodig’, aldus Martin. ‘Bij zo’n bedrijfsoverdracht kun je bijvoorbeeld te maken krijgen met schenkbelasting, erfbelasting en inkomstenbelasting. Een fiscalist weet precies welke vrijstellingen er zijn en aan welke voorwaarden je moet voldoen om hiervoor in aanmerking te komen. Je wilt uiteindelijk toch een gunstige deal voor jezelf, je broers én je ouders.’

De overname is vormgegeven via de bedrijfsopvolgingsregeling, beter bekend als de BOR. Zo voorkom je dat het familiebedrijf bij een schenking of erfenis in de problemen komt, omdat de opvolgers een flinke belastingaanslag moeten betalen. Bij Henri Willig ging het om een schenking. ‘Zonder die regeling hadden we alle drie een enorme lening moeten aangaan. Dat was een bepaald risico geweest’, aldus Martin.

Om voor de BOR in aanmerking te komen, gelden wel voorwaarden. Zo moeten de ouders het bedrijf al een aantal jaren in bezit hebben en de volgende generatie is verplicht om de onderneming minimaal vijf jaar voort te zetten. Bovendien telt enkel het ondernemingsvermogen mee. Beleggingen en vastgoed die niet voor Henri Willig worden gebruikt, vallen niet onder de vrijstelling.

Het familieberaad als overlegmoment

Eind 2024 is de hele overdracht een feit en komt Henri Willig definitief in handen van de volgende generatie. De drie broers krijgen evenveel aandelen. ‘Onze ouders hebben nog wel stemrecht. We zitten elke maand met de hele familie om tafel tijdens het zogeheten familieberaad, waar het reilen en zeilen van het bedrijf wordt besproken. Wiebe vertelt: ‘Dit is overigens een veelgebruikte constructie bij familiebedrijven. De kinderen krijgen het economische eigendom van de aandelen, maar de ouders houden via het stemrecht invloed op belangrijke beslissingen. ‘Daarnaast is het familieberaad een vast overlegmoment waar we als familie de strategie, rolverdeling en toekomstplannen bespreken. Los van de dagelijkse leiding van het bedrijf’, aldus Martin.

En hun kinderen, lopen die zich al warm voor het bedrijf? ‘Er zijn al wel neefjes en nichtjes die in de winkels werken. En een aantal van hen schuift soms aan bij het familieberaad’, vertelt hij. Toch zijn er nog geen concrete plannen voor een volgende overdracht. ‘Mijn kinderen zijn bijvoorbeeld nog maar 10 en 8. Toch moeten we hier wel over gaan nadenken’, zegt hij. ‘Zo’n bedrijfsoverdracht vraagt nu eenmaal jaren aan voorbereiding.’

Blik van ABN AMRO


Jeroen van Beveren, business banker bij ABN AMROWat komt er allemaal bij bedrijfsopvolging kijken, en hoe zorg je ervoor dat je op tijd begint? ‘Je kunt niet vroeg genoeg beginnen met de opvolging van het familiebedrijf’, stelt  Jeroen van Beveren, Business Banker bij ABN AMRO. ‘We zien nog regelmatig dat ondernemers vrij laat starten met dit proces. Daardoor blijft er te weinig voorbereidingstijd over om het bedrijf echt goed over te dragen. Een persoonlijk gesprek met een van onze experts is zo gepland.’
Financieel wordt zo’n bedrijfsoverdracht vaak uit meerdere bronnen opgebouwd. Jeroen staat nu een familie bij waarbij twee zoons via een hun eigen holding ieder 40 procent van de aandelen overnemen. Vader behoudt 20 procent van het bedrijf. ‘Een deel van de overdracht financieren we met een 5-jarige lening van ABN AMRO. Daarnaast leent de vader een deel van de koopsom aan zijn zonen. De BOR vult de rest op. Zakelijk en privé lopen daarbij voortdurend door elkaar’, aldus Jeroen. Ook voor kinderen die niet in het bedrijf stappen, moet een eerlijke regeling komen, benadrukt hij. Vaak worden die afspraken bij de notaris vastgelegd.

Bekijk ook

Zo zette ondernemer Jacqueline haar vermogen in om eerder te kunnen stoppen met werken