Vooral technologiebedrijven vinden het sexy om naar de beurs te gaan, maar een beursnotering is geen feest. Zeven redenen om het niet te doen.
Investeerders zijn er dol op. Voor hen is een beursgang een prachtige manier om hun geïnvesteerde centen winstgevend om te zetten in cash. De crisis maakte dat het aantal beursnoteringen sterk afnam, maar nu begint het bij een toenemend aantal bedrijven weer te kriebelen. Toch zijn er goede redenen om niet naar de beurs te gaan. We noemen er zeven.
#1. U leeft in een aquarium Elk kwartaal bent u de sigaar en moet u rapporteren over uw cijfers. In die cijfers moet u ook vermelden wat de salarissen zijn van u en uw collega's in de top en aangeven welke medewerkers opties ontvangen. Aandeelhouders kunnen daar vervelend op reageren weten we uit het verleden. En mocht u een relatie krijgen met een van uw medewerkers, dan kunt u er donder op zeggen dat het de kranten haalt. Met alle mogelijke negatieve gevolgen van dien. Mark Hurd van HP kan daarover meepraten.
#2. Koersen zijn grillig Normaal gesproken heeft uw winst een rechtstreeks verband met uw koers, maar op de beurs is dat lang niet altijd het geval. Als uw concurrent er een potje van maakt, als de economie een dreun krijgt of als het sentiment om politieke redenen wijzigt – het kan rechtstreekse invloed hebben op uw koers. Dalende koersen zijn slecht voor het moreel in uw bedrijf, zeker als een groot aantal medewerkers aandelen heeft.
#3. Gebrek aan controle Als de koersen om wat voor reden dan ook dalen, kan het zomaar gebeuren dat uw concurrent een vijandige overname doet. Het is de prijs die u betaalt voor een beursnotering.
#4. U bent kwetsbaar Omdat u financieel geregeld met billen bloot moet, weten uw concurrenten alles over uw prijsstelling, marges, winstgevendheid en financiele structuur. Uit die data is gemakkelijk een sterkte-zwakte analyse te halen, die u kwetsbaar maken. Zeker voor concurrenten die geen beursnotering hebben.
#5. Terreur van targets Of u het nou leuk vindt of niet: aandeelhouders en analisten willen van u elk kwartaal een haarscherpe verwachting van hoe u het gaat doen. Welke cijfers u ook afgeeft, zorg ervoor dat u ze haalt! Uw achterban houdt namelijk niet van teleurstellingen, verrassingen of – erger – winstwaarschuwingen. Michael Dell kan daarover meepraten.
Daar komt bij dat analisten er een handje van hebben u te laten focussen op de korte termijn – daar zit namelijk hun belang – terwijl u misschien de lange termijn voor ogen hebt. Weinig bestuurders kunnen goed met die druk omgaan.
#6. Het is schreeuwend duur Een beursgang is erg duur. Accountants, advocaten, bankiers en informatie-analisten: ze pikken allemaal graag een graantje mee. De kosten van een beursgang zijn sinds 2002 ook een stuk duurder geworden. Nieuwe regelgeving naar aanleiding van het debacle Enron en Worldcom (The Sarbanes Oxley Act) dwingt bedrijven die een notering in de VS willen een fors legertje adviseurs in huis te halen. En die jongens zijn niet goedkoop.
Een gemiddelde beursnotering kost tussen 8 ton en enkele miljoenen euro's, afhankelijk van de grootte van het bedrijf en de complexiteit van de beursgang. Jaarlijks bent u dan nog een slordige 2 ton kwijt aan toezicht kosten. De regels dwingen u om externen jaarlijks te laten controleren op naleving van regels die te maken hebben met de bevordering en handhaving van de integriteit en professionaliteit van een financiële instelling alsmede haar bestuurders en medewerkers.
#7. U raakt 'kinderloos' Weet u nog dat u startte? U deed alles zelf en liet een bedrijf groeien en bloeien. U stond zelf aan het stuur, zette de lijnen uit en nam de grote beslissingen. Die tijd is na een beursgang echt voorbij. Uw kindje is van iedereen en dus moet u een balans vinden tussen het bestieren van de winkel en het verleiden van het publiek.
Verhuizen of verbouwen? Dit is waarom Richard van Egmond Plastic koos voor dat laatste
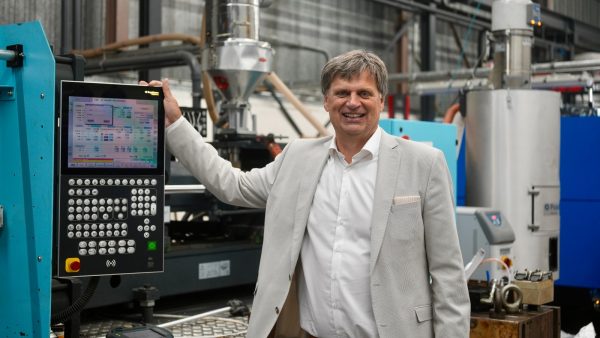
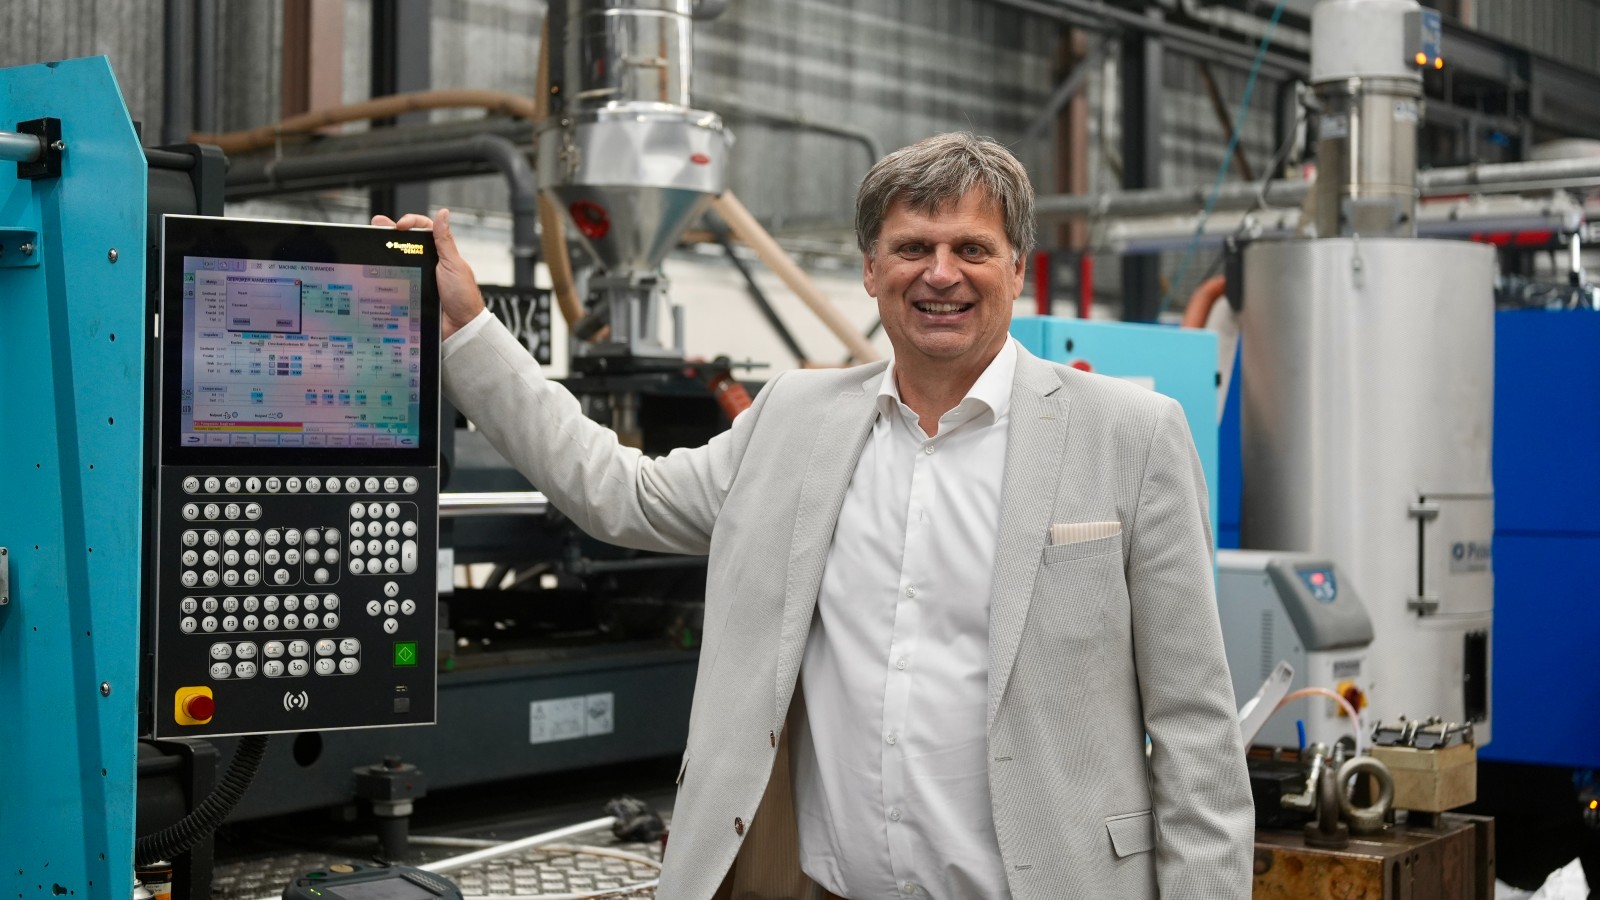
In samenwerking met ABN AMRO - Wil je uitbreiden en is er te weinig ruimte in je bedrijfspand? Dan maar verhuizen, zullen veel ondernemers denken. Dat was eigenlijk ook het plan van Richard Brandwijk, eigenaar van Egmond Plastic in Alkmaar. Tot een adviseur hem op een dag vroeg wat hij in dat nieuwe pand eigenlijk ging doen. 'Dat geld kon ik net zo goed in mijn eigen pand steken.'
Wie weleens in een Boeing of Airbus heeft gezeten, heeft waarschijnlijk wel iets van Egmond Plastic in z’n handen gehad. Het bedrijf maakt kunststof onderdelen voor vliegtuigen. Denk aan een leeslampje, het deurtje van een oven in de pantry of de wc-bril. Maar er zijn ook onderdelen die je niet ziet, zoals in het brandstofsysteem. Zo’n 70 procent van de omzet komt inmiddels uit deze branche. Het bedrijf begon in 1968 met spuitgieten. Dat is een productietechniek waarbij gesmolten materiaal onder hoge druk in een mal (een matrijs) wordt gespoten. Zodra het materiaal afkoelt en stolt, ontstaat een nauwkeurig driedimensionaal product.
In de jaren 80 koos de toenmalige leiding bewust voor lastige materialen, kleine aantallen en complexe vormen. ‘Ze zagen de lagelonenlanden toen al aankomen. Fokker werd een belangrijke afnemer en maakte de weg vrij naar meer klanten uit de luchtvaart’, zegt Richard Brandwijk. Hij nam het bedrijf in 2011 over, een deal waar ook het vastgoed bij inbegrepen was. Een pand uit 1980, dat sindsdien nauwelijks was gemoderniseerd.
Het gesprek dat alles veranderde
Al snel na de overname liep Richard tegen de muren aan. Machines had hij genoeg, ruimte om uit te breiden nauwelijks. Een pand in de buurt leek de ideale oplossing en de gesprekken met die eigenaar waren al ver gevorderd. Totdat een oud-collega hem in contact bracht met een specialist in lean manufacturing. Dat is een manier van werken waarbij je alleen maakt wat een klant vraagt en dus geen voorraden aanhoudt. ‘Dat gesprek veranderde alles. Als je alleen voor de ruimte gaat verhuizen, dan worden dat heel dure opslag van pallets, zo vertelde hij me. Bovendien moesten we ook daar flink gaan verbouwen. Onze productiemethode stelt nu eenmaal super hoge eisen aan een gebouw.’
Een nieuwe schil om het bedrijf
Richard somt er een paar op: de zwaarste matrijs bij Egmond Plastic weegt 6 ton. En dat op een oppervlak van één vierkante meter. Dat vraagt om een ijzersterke vloer, voldoende hoogte en kraanbanen om de matrijzen in de machines te hangen. ‘Hij rekende het me voor en zo kwamen we uit op 1 miljoen euro, bovenop de koopsom. Dat geld kon ik net zo goed in mijn eigen pand steken’, aldus Richard. Het gevolg? De deal werd afgeblazen. De ondernemer koos heel bewust voor een ingrijpende verbouwing.
Die volgde in 2017 en 2018. Alles wat niet met de productielijn te maken had, verdween van de fabrieksvloer. Van de kantine tot kleedkamers, toiletten, opslag en kantoren. Rond het rechthoekige pand kwam een nieuwe schil, waarin al die functies een plekje kregen. En omdat er voortaan minder op voorraad werd gemaakt, bleek er ook minder opslagruimte nodig. Toch was er ook nog een extra uitdaging. ‘Het pand staat op veengrond en in 1980 vond men het niet nodig om de vloeren te onderheien. Vijf van de zes waren inmiddels verzakt. Stuk voor stuk zijn ze eruit gehaald, onderheid en opnieuw gestort.’
Hoe betaal je zo’n verbouwing, kort nadat je een bedrijf hebt gekocht? De overname zelf financierde Brandwijk in 2011 met een lening van ABN AMRO. Omdat het pand bij de deal was inbegrepen, gaf dat de bank voldoende zekerheid. Wat volgens Richard verder nog meehielp, was de timing. ‘Het bedrijf had in de jaren ervoor niet zo goed gedraaid. Dat veranderde na de overname en ook dat aspect speelde bij het verkrijgen van de financiering een rol’, vertelt de ondernemer. En de verbouwing zelf? Die betaalde hij deels uit eigen middelen en deels met een lening van ABN AMRO. Zelf hield hij jarenlang de hand op de knip. ‘We hebben vrijwel al het verdiende geld weer teruggestopt in de onderneming. Daar haal ik een beter rendement mee dan op een spaarrekening.’
Stroom van het eigen dak
De volgende investeringsgolf kwam met de energiecrisis, in 2022. Egmond Plastic verbruikt zo’n 1,3 miljoen kilowattuur per jaar. Toen de prijzen na de Russische inval in Oekraïne zo hard stegen, kon Richard dat niet doorberekenen aan zijn klanten. ‘Mijn concurrenten in Amerika en China hadden namelijk geen energiecrisis. Ik moest het dus aan de kostenkant zoeken.’ Het energieverbruik halveren, dat werd het doel. Het ouderwetse dak bleek daarbij een voordeel. De lichtstraten gingen eruit en op het pand kwamen zo’n 800 zonnepanelen. ‘Dat was een investering van een kwart miljoen. Ik heb dit gefinancierd met lease. Je betaalt dan maandelijks een vast bedrag in plaats van de volledige aanschafprijs in één keer. De zonnepanelen leveren jaarlijks ruim 270.000 kilowattuur op en ik kan de opgewekte energie meteen gebruiken in het productieproces.’
Daarnaast verving hij tussen 2022 en 2025 tien hydraulische machines door elektrische modellen. Ook die investering – ongeveer 1 miljoen euro – bracht hij onder in een leaseconstructie bij ABN AMRO. ‘De nieuwe machines zijn zeker 80 procent zuiniger en verdienen zich binnen acht tot negen jaar terug, alleen al op de stroomrekening. Bij een deel van de financiering hing de rente af van duurzame doelen. Daar heeft de bank goed in meegedacht.’ Bij zo’n lening spreekt de ondernemer met ABN AMRO meetbare doelen af. Denk aan de hoeveelheid bespaarde stroom. Haalt de ondernemer die doelen, dan ligt er een aantrekkelijke rentekorting in het verschiet. Voor Egmond Plastic leverde deze investering dus twee keer iets op: een lagere energierekening én een goedkopere lening.
Zakelijk en privé financiën
‘Voor de overnamesom moest ik destijds privé garant staan. Dat is best een ding, zeker voor mijn echtgenote want die moest mee tekenen. Dan gaat het wel over wat er gebeurt als het fout gaat, wat betekent dat voor ons? Uiteindelijk is dat allemaal goed gegaan en zijn we een financieel gezond bedrijf. Ik ben eigenaar van het pand, en als ik besluit het bedrijf te verkopen kan ik het bijvoorbeeld altijd verhuren aan derden. Ik zie dat als een belangrijke bron van mijn pensioen.’
Opnieuw een flinke uitbreiding
Aan orders hebben de meeste vliegtuigbouwers momenteel geen gebrek. En dus heeft ook Egmond Plastic te maken met een stijgende vraag. Daardoor groeide het bedrijf opnieuw uit z’n jasje en kwam er drie jaar geleden nog eens 280 vierkante meter bij voor opslag. Richard ontdekte gaandeweg dat een beetje voorraad toch wel handig is om klanten snel te kunnen bedienen. In september gingen de heipalen de grond in voor nóg eens 300 vierkante meter. De grond had het bedrijf al in eigendom. ‘De wereldwijde luchtvaart verwacht de komende drie à vier jaar met de helft te groeien. Voor veel onderdelen zijn wij de enige leverancier. Als wij niet meegroeien, dan kan Airbus z’n toestellen niet afleveren.’
Nu alsnog verhuizen is ook geen optie. En dat heeft niet enkel meer met kosten te maken. ‘Ik kan wel naar een andere plek willen, maar krijg ik daar op tijd een stroomaansluiting die past bij ons productieproces? Die kans is eigenlijk heel klein.’ Of hij, met de kennis van nu, nog iets anders zou doen? Over die vraag hoeft Richard niet lang na te denken. ‘Net na de coronacrisis stond het pand van de buren te koop. De luchtvaart zat toen net in een dip en daarom liet ik dat lopen. Maar ja, het pand van je buurman komt maar één keer in je leven te koop, zeggen ze weleens. Achteraf had ik het misschien gewoon moeten doen.’
Blik van ABN AMRO
Verbouwen of verhuizen. Dat begint zelden bij de cijfers, ziet Erik Kabel, Business Banker bij ABN AMRO. ‘Ondernemers denken eerst aan hun medewerkers. Als je ervoor kiest om te verhuizen, kunnen die straks dan nog op de fiets komen bijvoorbeeld?’ Wat ondernemers vaak onderschatten, is wat zo’n operatie met het bedrijf doet. ‘Het kost tijd, energie en geld. Die kun je maar één keer inzetten. We zien in de praktijk dat omzet en resultaat in dat jaar geregeld onder druk staan.’
Vaak schuift de bank pas aan als de architect en de aannemer al langs zijn geweest. En dat is echt te laat, benadrukt hij. ‘Een nieuw pand betrekken of een bestaand pand verbouwen en verduurzamen, dat is een beslissing waarmee vrijwel altijd veel geld gemoeid is. Hoe eerder je daar met één van onze adviseurs over gaat sparren, hoe beter.’ Het is dan de rol van de adviseur om de juiste vragen te stellen en scenario’s op tafel te leggen. Kun je bij 10 procent minder omzet nog steeds je personeel, de belasting en de bank betalen bijvoorbeeld?
Om onze site goed te laten functioneren, te verbeteren en u de beste ervaring te geven, gebruiken we cookies! Surfen op deze site = akkoord met cookies. OkLees verder
Privacy- & Cookiebeleid
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.
 Verbouwen of verhuizen. Dat begint zelden bij de cijfers, ziet